
Matrices simétricas
Definición 5.1 Matriz traspuesta
Dada una matriz 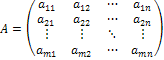 con
 filas y
 columnas, se define la matriz traspuesta de
 , y se denota por
 , como la matriz resultante de intercambiar en
 las filas por las columnas.
Definición 5.2 Matriz simétrica
Se dice que una matriz  con
 filas y
 columnas es simétrica si
 .
Ejemplo 5.1. es una matriz cuadrada simétrica con 3 filas y columnas.
Todo el desarrollo de las secciones precedentes se simplifica notablemente cuando tratamos con matrices simétricas.
Definición 5.3 Matriz ortogonal
Se dice que una matriz cuadrada  con
 filas y
 columnas es una matriz ortogonal si su matriz inversa coincide con su traspuesta, es decir, si
 .
Teorema 5.1 Sea  una matriz cuadrada simétrica con
 filas y
 columnas. Entonces:
(a) Todos sus autovalores son reales.
(b) Si  son dos autovalores de
 y
 y
 son autovectores asociados a
 y
 , respectivamente, entonces
 y
 son perpendiculares, es decir,
 .
(c) La matriz  es diagonalizable con matriz de paso ortogonal, es decir, existe una matriz
 tal que
 , donde
 es una matriz diagonal cuyos elementos son los autovalores de
 .
Nuestro último objetivo es determinar el método de construcción de la matriz de paso ortogonal. Dicha matriz  será la formada por
 autovectores unitarios de
 y perpendiculares entre sí. Nos centraremos sólo en matrices de dimensión
 , por lo que sólo existen dos casos posibles, que se corresponden con estos dos ejemplos:
Caso 1. La matriz  tiene un autovalor doble y otro simple.
Ejemplo 5.2 Diagonalizar la matriz  obteniendo una matriz de paso ortogonal.
Resolución.
Calculamos sus autovalores de igual modo que lo hemos hecho en los ejemplos precedentes.
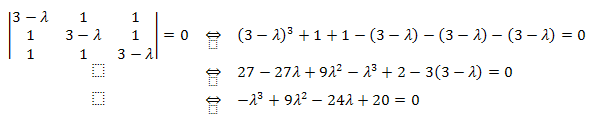
Como vemos, el polinomio característico 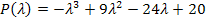 tiene grado 3. Así que sus raíces las buscamos entre los divisores del término independiente, por lo que los ensayos son para
 ,
 ,
 ,
 ,
 .
Vemos, por ejemplo, que  , con lo que deducimos que
 es una raíz de la ecuación característica. Ahora dividimos
 entre
 por Ruffini:
 |
 |
 |
 |
|
 |
 |
 |
||
 |
 |
 |
 |
0 |
Así pues, 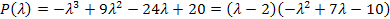 . Ahora, nuestro objetivo es hallar las raíces de la ecuación
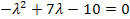 . Como se trata de una ecuación de segundo grado, aplicamos la fórmula de resolución de la misma:
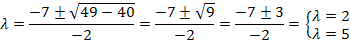
En consecuencia,  y, por tanto, los autovalores de
 son
 , con multiplicidad
 , y
 , con multiplicidad
 . Por consiguiente, la matriz
 tiene dos autovalores, uno de los cuales es doble y el otro simple.
Autovectores asociados a 
Resolvemos el sistema lineal
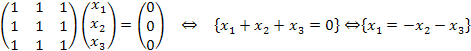 .
Ahora, las soluciones del sistema dependen de dos parámetros,  y
 . Así que tomando, por ejemplo,
 y
 tenemos que un autovector asociado a
 es
 . Y tomando
 y
 tenemos que otro autovector asociado a
 es
 .
Autovector asociado a 
Resolvemos el sistema lineal
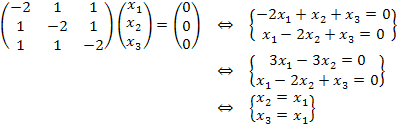
Así que tomando, por ejemplo,  tenemos que un autovector asociado a
 es
 .
Para construir la matriz de paso  , necesitamos obtener, a partir del trío de vectores
 , otro trío de vectores
 unitarios y perpendiculares entre sí. De entrada, aplicando el Teorema 5.1, tenemos que:
Los vectores  y
 son perpendiculares, porque son autovectores asociados a autovalores distintos.
Los vectores  y
 son perpendiculares, porque son autovectores asociados a autovalores distintos.
Sin embargo, los vectores  y
 no tienen por qué ser perpendiculares, puesto que están asociados a un mismo autovalor. De hecho, podemos comprobar que no lo son. En este caso, elegimos uno cualquiera de ellos, por ejemplo,
 , y en lugar de
 consideramos el vector
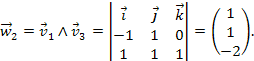
Obsérvese que, ahora, el vector  es perpendicular a los vectores
 y
 , con lo que ya tenemos un trío de vectores
 perpendiculares. Además, este nuevo vector
 es autovector asociado al autovalor
 , con lo que puede sustituir al autovector
 . Finalmente, para conseguir que los vectores sean unitarios, basta dividir entre sus módulos:
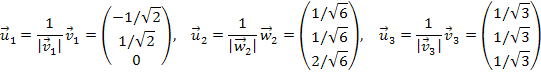
De esta forma, una matriz de paso de  es la matriz
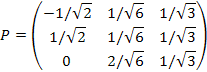
Por su parte, la matriz diagonal se construye colocando en la diagonal principal los autovalores de la matriz  en el mismo orden en que han sido colocados los autovectores en las columnas de
 , es decir,
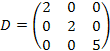 .
Caso 2. La matriz  tiene tres autovalores simples.
Obsérvese que en tal caso, por aplicación del Teorema 5.1 deducimos que los correspondientes autovectores son perpendiculares entre sí, por lo que basta con hacerlos unitarios.
Ejemplo 5.3 Diagonalizar la matriz 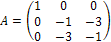 obteniendo una matriz de paso ortogonal.
Resolución.
Calculamos sus autovalores y autovectores:
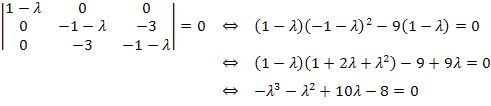
Como vemos, el polinomio característico 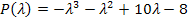 tiene grado 3. Así que sus raíces las buscamos entre los divisores del término independiente, por lo que los ensayos son para
 ,
 ,
 .
Vemos, por ejemplo, que  , con lo que deducimos que
 es una raíz de la ecuación característica. Ahora dividimos
 entre
 por Ruffini:
 |
 |
 |
 |
|
 |
 |
 |
||
 |
 |
 |
 |
0 |
Así pues, 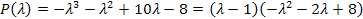 . Ahora, nuestro objetivo es hallar las raíces de la ecuación
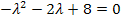 . Como se trata de una ecuación de segundo grado, aplicamos la fórmula de resolución de la misma:

En consecuencia, 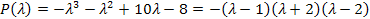 y, por tanto, los autovalores de
 son
 ,
 ,
 . La multiplicidad de cada uno de ellos es 1, por lo que la matriz
 tiene tres autovalores simples. Esto significa que para cada uno de los autovalores debemos calcular un solo autovector.
Autovector asociado a 
Resolvemos el sistema lineal
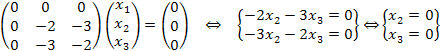 .
Así que tomando, por ejemplo,  tenemos que un autovector asociado a
 es
 .
Autovector asociado a 
Resolvemos el sistema lineal
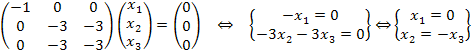
Así que tomando, por ejemplo,  tenemos que un autovector asociado a
 es
 .
Autovector asociado a 
Resolvemos el sistema lineal
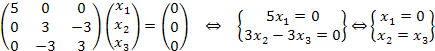
Así que tomando, por ejemplo,  tenemos que un autovector asociado a
 es
 .
Para construir la matriz de paso  , necesitamos obtener, a partir del trío de vectores
 , otro trío de vectores
 unitarios y perpendiculares entre sí. Como cada uno de los autovectores está asociado a un autovalor distinto, por el Teorema 5.1, podemos afirmar que son perpendiculares entre sí. Por tanto, para obtener el trío
 , basta dividir entre sus módulos a los vectores
 :
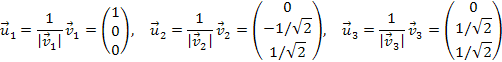
De esta forma, una matriz de paso de  es la matriz
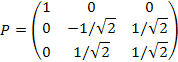
Por su parte, la matriz diagonal se construye colocando en la diagonal principal los autovalores de la matriz  en el mismo orden en que han sido colocados los autovectores en las columnas de
 , es decir,
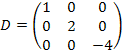 .